ハウスリースバックってどうなの?|老後の資金と住まいを両立させる基礎知識
mondy(モンディー)
ニカドット
会社の資料を見ていたら、
「DB」
「DC」
「企業型DC」
「iDeCo」
と、似たような言葉がたくさん出てきた。
「結局、どれが退職金なの?」
「会社からもらえる年金?」
「企業型DCとiDeCoは同じもの?」
こんなふうに、ごちゃごちゃしてしまう人も多いと思います。
僕も老後資金について調べていて、最初はかなり分かりにくいと感じました。
でも、最初は細かい制度を全部覚えなくても大丈夫です。
まず、これだけ覚えてください。
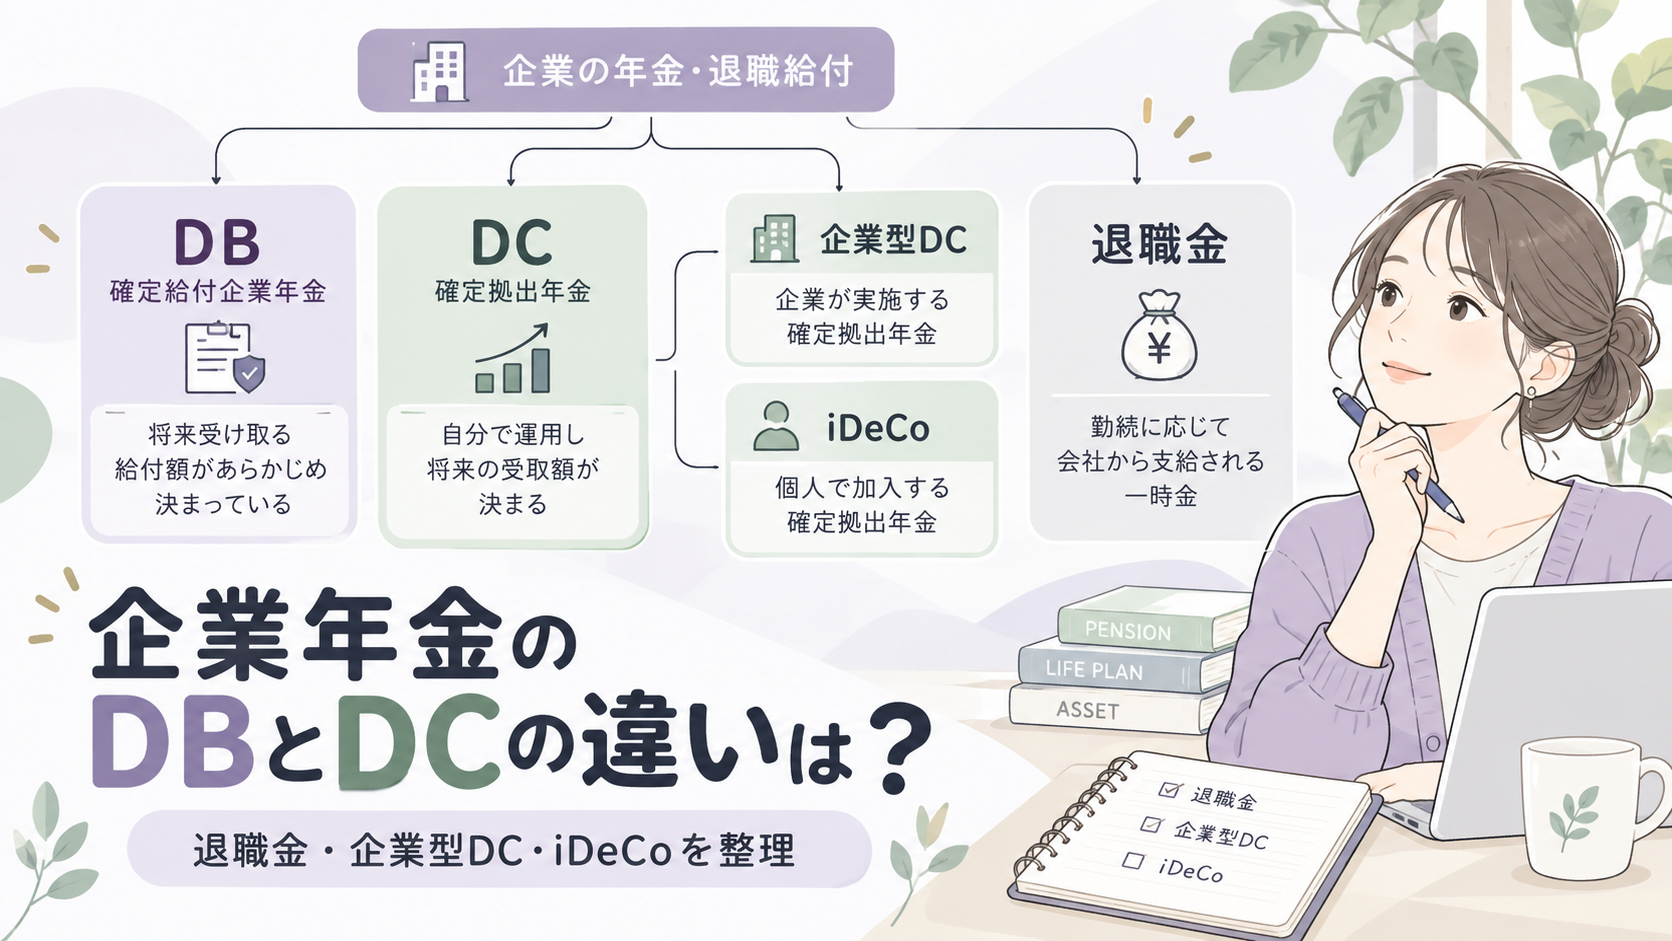
DB
→ 将来もらう給付の計算方法があらかじめ決まっている企業年金
DC
→ 掛金を積み立て、自分の運用結果によって将来の受取額が変わる年金
DCには2種類ある
→ 会社が用意する企業型DC
→ 個人で加入するiDeCo
そしてもう一つ重要なのが、
「退職金」と「企業年金」は、同じものではない
ということです。
この記事では、DB・企業型DC・iDeCo・退職金を、一度同じ地図の上に並べて整理します。
名前だけ見ると難しそうですが、違いはかなりシンプルです。
DB=Benefit(給付)が先に決まる
将来の給付額そのもの、または給付額を計算する方法が、あらかじめ決められています。
DC=Contribution(拠出)が先に決まる
掛金が決まり、その掛金を運用した結果によって、将来受け取る金額が変わります。
かなり簡単に言えば、
DBは「受取側の計算方法が決まっている」
DCは「入れる掛金が決まり、受取額は運用次第」
です。
日本の老後資金には、国民年金や厚生年金といった公的年金があります。
それとは別に、企業が従業員のために用意するものが企業年金です。
現在の代表的な企業年金には、
があります。
公的年金
国民年金・厚生年金
+
会社に制度があれば
退職金・DB・企業型DCなど
+
自分で準備するもの
iDeCo・NISA・預貯金など
というように、老後資金は複数の箱に分かれていると考えると分かりやすいです。
DBは、
Defined Benefit
の略です。
日本語では、
確定給付企業年金
といいます。
厚生労働省では、
「あらかじめ給付の算定方法が決まっている仕組み」
と整理されています。
ここで注意したいのは、
「会社が一定の利回りを保証してくれる金融商品」
という意味ではないことです。
会社ごとの規約で、勤続年数や給与などをもとにした給付の計算方法が定められています。
DBでは、従業員一人ひとりが投資信託などを選ぶわけではありません。
企業年金基金や事業主などの実施主体が、年金資産をまとめて運用・管理します。
DB
従業員
↓
自分で投資商品を選ばない
↓
事業主・企業年金基金などがまとめて運用管理
運用状況などによって積立不足が発生した場合には、制度を維持するため事業主が追加で掛金を負担する場合もあります。
DCは、
Defined Contribution
の略です。
日本語では、
確定拠出年金
といいます。
DCでは、加入者ごとに掛金が積み立てられます。
そのお金を、加入者自身が運用します。
掛金
+
運用による利益・損失
=
将来受け取る金額
つまり、同じ会社で同じくらいの掛金を積み立てていても、選ぶ商品や運用結果によって将来の資産額が変わる可能性があります。
ここで、さらに名前が増えます。
でも整理すると簡単です。
DC=確定拠出年金
↓
企業型DC
会社が制度を用意する
iDeCo
個人で加入する
つまり、
企業型DCもiDeCoも、どちらもDCの仲間
です。
企業型DCは、会社が導入する確定拠出年金制度です。
掛金は原則として事業主が拠出します。
会社の規約によっては、従業員自身が掛金を上乗せする「マッチング拠出」を利用できる場合もあります。
そして、その掛金を、
従業員本人が運用します。
運用商品には、
などがあります。
そのため、
「企業型DC=株式投資」
というわけではありません。
会社が用意した商品の中から、自分で運用方法を選択します。
iDeCoは、
個人型確定拠出年金
です。
企業型DCとは違い、国民年金基金連合会が制度を実施し、個人が加入します。
掛金も原則として本人が拠出します。
そして、企業型DCと同じように、自分で運用商品を選びます。
つまり、
| 企業型DC | iDeCo | |
|---|---|---|
| 誰の制度? | 勤務先の制度 | 個人で加入する制度 |
| 主な掛金負担 | 会社 | 本人 |
| 誰が運用? | 本人 | 本人 |
と考えると分かりやすいです。
なお、iDeCoは2026年12月1日から、加入可能年齢や掛金上限などの制度変更が予定されています。
関連記事: iDeCoは2026年12月からどう変わる?60代は何歳まで?加入条件・掛金上限を解説
ここまでを表にまとめます。
| 項目 | DB | 企業型DC | iDeCo |
|---|---|---|---|
| 正式名称 | 確定給付企業年金 | 企業型確定拠出年金 | 個人型確定拠出年金 |
| 誰が制度を用意する? | 事業主・企業年金基金 | 勤務先の事業主 | 国民年金基金連合会が実施し、個人が加入 |
| 主な掛金負担 | 原則、事業主 | 原則、事業主 ※規約により本人拠出あり | 原則、本人 |
| 誰が運用する? | 事業主・企業年金基金などの実施主体 | 加入者本人 | 加入者本人 |
| 将来の受取額 | あらかじめ決めた給付算定方法に基づく | 掛金+運用結果で変わる | 掛金+運用結果で変わる |
| 転職したら? | 条件を満たせば他制度へ移換できる場合あり | 他の企業型DC・iDeCo等へ移換できる場合あり | 転職先の企業型DCやDB等へ移換できる場合あり |
| 原則いつから受け取る? | 規約で定める年齢 主に60~70歳の範囲 | 原則60歳以降 加入期間等により変わり、75歳までに受給開始 | 原則60歳以降 加入期間等により変わり、75歳までに請求 |
| 税制 | 年金受取は公的年金等控除、一時金は退職所得控除など | 本人掛金は所得控除の対象。運用益は運用中非課税。受取時にも控除あり | 掛金は原則全額所得控除。運用益は運用中非課税。受取時にも控除あり |
※制度ごとの規約、加入期間、受取方法、掛金の負担方法などによって実際の扱いは異なります。
同じではありません。
ここが今回の記事で特に整理しておきたいところです。
一般に「退職金」と呼ばれるものには、退職時にまとめて受け取る退職一時金があります。
一方、DBや企業型DCなどは企業年金です。
企業によって制度は違い、
など、さまざまなパターンがあります。
会社員だから、必ず退職金や企業年金があるわけではありません。
つまり、
「会社員だから退職金2,000万円くらいあるだろう」
と考えるよりも、まず自分の勤務先の制度を確認する方が大切です。
退職金についてもう一つ気になるのが、
「実際に手元にいくら残る?」
です。
一般的な退職金には、勤続年数に応じた退職所得控除などがあります。
たとえば、退職金2,000万円・勤続30年の一般的な会社員という基本例では、税引き後の手取りは約1,959万円になります。
関連記事: 退職金2,000万円の税金はいくら?勤続30年の手取りを計算
企業年金で知っておきたい言葉に、
「ポータビリティ」
があります。
これは、転職や退職をしたときに、積み立ててきた年金資産を別の年金制度へ持ち運ぶ仕組みです。
たとえば条件を満たせば、
などへ移換できる場合があります。
ただし、
「自分の好きな制度へ必ず移せる」わけではありません。
転職先にその制度があるか、受入先の規約で移換を認めているかなど、条件があります。
企業型DCに加入していた人は、退職すると特に注意が必要です。
資格を失ったあと、必要な資産移換の手続きをせず6か月が経過すると、年金資産が国民年金基金連合会へ自動移換される場合があります。
自動移換されると、
などのデメリットがあります。
企業型DCがある会社を辞めたら、年金資産の行き先を確認する。
これは覚えておきたいポイントです。
ここまで読んで、
「で、自分の会社はどれ?」
と思った人もいると思います。
今回、一番確認してほしいのはここです。
まず、勤務先の就業規則や退職金規程を確認します。
会社に退職金制度がある場合は、
などの名称が記載されている可能性があります。
会社の福利厚生ページや入社時にもらった資料にも、企業年金の説明が載っている場合があります。
企業型DCに加入している場合は、運営管理機関の加入者サイトなどで、
などを確認できることがあります。
資料を見ても分からなければ、人事・総務へ、
「当社の退職給付制度には、退職一時金・DB・企業型DCのどれがありますか?」
と聞けば、かなり整理しやすくなります。
老後のお金を考えるとき、年金だけを見てしまいがちです。
でも会社員の場合、実際には、
| どこから? | 主な老後資金 |
|---|---|
| 国 | 国民年金・厚生年金 |
| 会社 | 退職金・DB・企業型DCなど |
| 自分 | iDeCo・NISA・預貯金など |
という複数の資金があります。
だから、公的年金だけを見て、
「老後資金が足りない」
と判断する前に、
「会社から何がある?」
も確認しておきたいところです。
今週のYouTubeでは、
を並べながら、
「自分の老後資金には何がある?」
という視点で整理しています。
ブログでは今回、DB・DCの違いを中心に深掘りしました。
老後資金全体を一度整理したい方は、YouTubeもあわせて確認してみてください。
※YouTube公開URL確認後、この段落にリンクを設定してください。
今日は、DBやDCの細かいルールを全部覚えなくて大丈夫です。
やることは一つです。
「自分の会社には何がある?」
次の項目に○を付けてみてください。
分からなければ、
就業規則 → 退職金規程 → 福利厚生資料 → 人事・総務
の順で確認してみます。
老後資金について考えるとき、
「いくら貯めなきゃ?」
と考える前に、
「すでに自分には何がある?」
を知る。
そこから始める方が、準備する金額も見えやすくなります。
DBは将来の給付の算定方法があらかじめ決まっている企業年金です。DCは掛金を積み立て、その掛金と本人の運用結果によって将来の受取額が決まる制度です。
どちらも確定拠出年金(DC)ですが、同じ制度ではありません。企業型DCは会社が制度を実施し、掛金は原則として事業主が負担します。iDeCoは国民年金基金連合会が実施し、原則として本人が掛金を負担します。
同じではありません。退職時にまとめて支給される退職一時金と、DBや企業型DCなどの企業年金は別の制度です。会社によって、一時金だけ、企業年金だけ、両方、制度なしなど違いがあります。
一概には言えません。DBは給付の算定方法があらかじめ決まっており、実施主体が運用します。DCは自分で運用方法を選び、結果によって受取額が変わります。それぞれ仕組みとリスクの持ち方が違います。
条件を満たせば、転職先の企業型DCやiDeCoなどへ資産を移換できます。ただし必要な手続きをせず資格喪失後6か月が経過すると、自動移換される場合があるため注意が必要です。
就業規則、退職金規程、福利厚生資料、企業型DCの加入者向け資料などを確認してみてください。分からない場合は、人事・総務へ自社の退職給付制度を確認する方法があります。
最後に整理します。
DB
給付の算定方法があらかじめ決まっている企業年金。
企業型DC
会社が主に掛金を出し、本人が運用する確定拠出年金。
iDeCo
個人が主に掛金を出し、本人が運用する確定拠出年金。
退職金
会社の退職一時金など。企業年金とは別の仕組み。
ここまで読んでも、制度を完璧に覚える必要はありません。
一番大切なのは、
「自分には何があるのか知らない」状態を抜けること。
公的年金だけではなく、
を一度並べてみる。
それが分かれば、
「あといくら準備したらいい?」
を考えやすくなります。
不安を知識に、知識を余裕に。
まず今日は、自分の会社の退職金・企業年金制度を一度確認してみましょう。
公的情報確認日:2026年10月7日
※企業年金、退職金、資産移換、給付条件などは勤務先の制度や規約によって異なります。実際の制度内容は勤務先、人事・総務、加入している企業年金・運営管理機関等でご確認ください。